Fenomena Makan Tabungan Makin Nyata, Saldo Rekening di Bawah Rp100 Juta Turun 45 Persen
-

- Kamis, 08 Oktober 2026 | 19:30
- | Finansialku
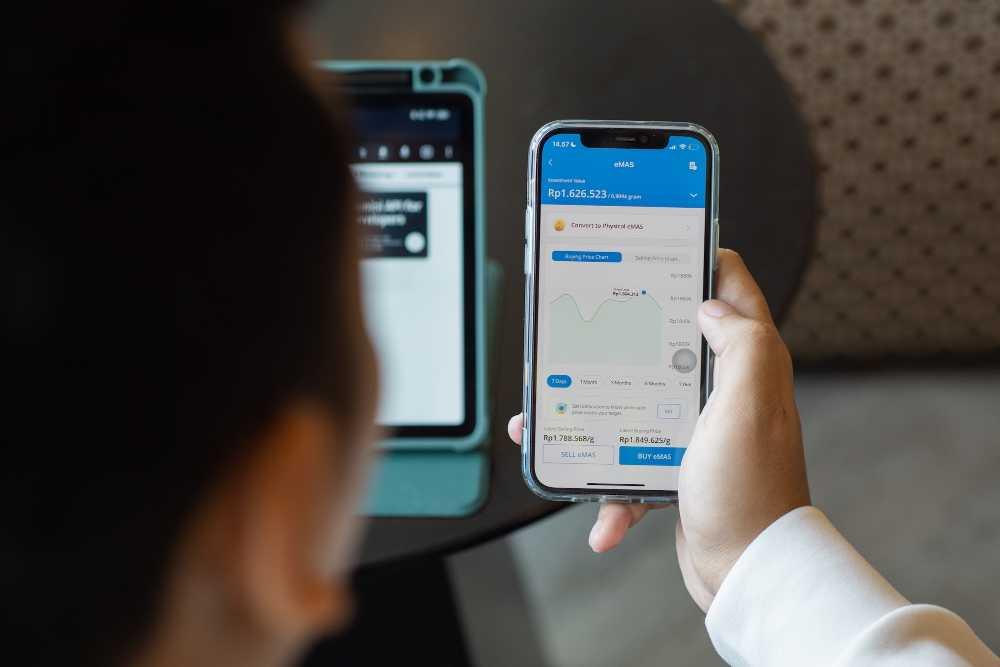
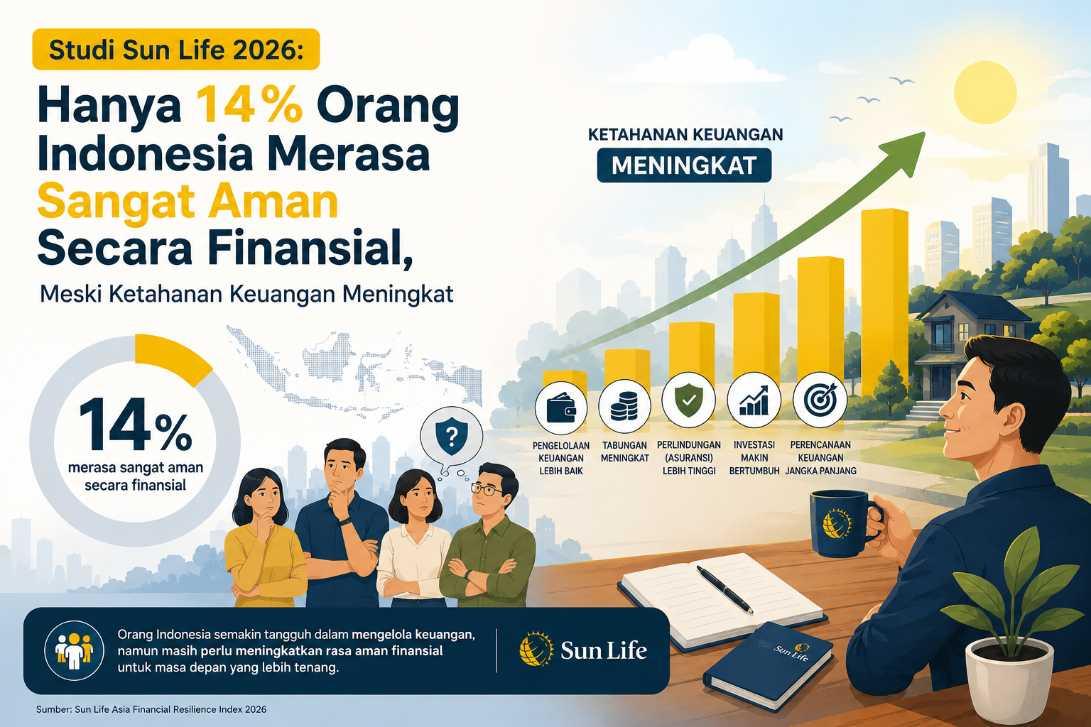
 Ilustrasi - Fenomena makan tabungan atau mantab makin terlihat. (Foto: Istimewa)
JAKARTA, ARAHKITA.COM - Gaji belum masuk, tetapi saldo tabungan sudah lebih dulu berkurang. Kebutuhan sehari-hari, biaya transportasi, tagihan hingga pengeluaran tak terduga membuat sebagian masyarakat harus mengambil uang yang sebelumnya disiapkan untuk disimpan.
Kondisi inilah yang belakangan dikenal dengan istilah “mantab” atau makan tabungan.
Fenomena tersebut semakin menarik perhatian karena terjadi bersamaan dengan meningkatnya porsi pendapatan masyarakat yang digunakan untuk konsumsi. Di sisi lain, ruang untuk menabung justru semakin menyempit.
Berdasarkan Survei Konsumen Bank Indonesia (BI) Agustus 2026, rata-rata proporsi pendapatan masyarakat yang digunakan untuk konsumsi meningkat menjadi 74,2 persen, dari 72,7 persen pada Juli 2026.
Sebaliknya, porsi pendapatan yang disisihkan untuk tabungan turun dari 16,8 persen menjadi 15,8 persen. Sementara alokasi untuk pembayaran cicilan atau utang tercatat 10 persen, turun tipis dari 10,5 persen pada bulan sebelumnya.
Jika disederhanakan, dari setiap Rp1 juta pendapatan, sekitar Rp742 ribu digunakan untuk konsumsi, Rp100 ribu untuk membayar cicilan atau utang, dan hanya sekitar Rp158 ribu yang disisihkan.
Angka tersebut menunjukkan bahwa semakin besar bagian penghasilan yang harus digunakan untuk kebutuhan saat ini, semakin kecil pula ruang yang tersedia untuk membangun cadangan keuangan.
Saldo Rekening Kecil Terus Tergerus
Gambaran mengenai semakin tipisnya simpanan masyarakat juga terlihat dari data Perhimpunan Bank Nasional (Perbanas).
Rata-rata saldo rekening dengan nominal simpanan di bawah Rp100 juta tercatat menyusut dari sekitar Rp3,1 juta per rekening pada 2018 menjadi Rp1,7 juta pada Mei 2026.
Artinya, dalam kurun sekitar delapan tahun, rata-rata saldo kelompok rekening tersebut berkurang sekitar 45 persen. Data Perbanas juga menunjukkan bahwa pelemahan terutama terlihat pada kelompok simpanan kecil dan menengah.
Menariknya, penurunan rata-rata saldo tersebut tidak berarti seluruh simpanan masyarakat mengalami kontraksi. Data LPS yang dikutip Kontan menunjukkan nominal simpanan di bawah Rp100 juta masih mencapai sekitar Rp1.166,76 triliun pada Juni 2026 dan tetap tumbuh secara tahunan. Namun, jumlah rekening yang bertambah membuat rata-rata saldo per rekening menjadi lebih kecil.
Dengan kata lain, persoalannya bukan semata-mata apakah masyarakat masih memiliki tabungan atau tidak. Yang menjadi perhatian adalah seberapa tebal saldo yang tersisa setelah berbagai kebutuhan dipenuhi.
Bukan Selalu Karena Gaya Hidup Konsumtif
Fenomena makan tabungan sering kali dikaitkan dengan kebiasaan belanja berlebihan. Padahal, kondisi tersebut tidak selalu sesederhana membeli kopi setiap hari, terlalu sering makan di luar, atau berbelanja untuk hiburan.
Ada persoalan yang lebih mendasar, yakni ketika uang untuk kebutuhan sehari-hari, dana darurat, dan tujuan jangka panjang bercampur dalam satu tempat.
Head of Investment & Insurance DANA Group Ivan Kusuma mengatakan, ketika seluruh uang terlihat sebagai dana yang bisa digunakan, tabungan cenderung menjadi pos pertama yang dikorbankan ketika kebutuhan meningkat.
“Saldo yang terus berkurang bukan selalu karena terlalu banyak membeli kopi atau hiburan. Masalahnya sering kali muncul karena uang untuk kebutuhan hari ini, kebutuhan darurat, dan tujuan masa depan bercampur dalam satu tempat,” ujar Ivan.
Karena itu, menurut dia, masyarakat membutuhkan strategi pengelolaan keuangan yang realistis, bukan sekadar memangkas seluruh pengeluaran.
Salah satu pendekatan yang dapat diterapkan adalah conscious spending, yaitu memberikan tujuan yang jelas pada uang sebelum membelanjakannya.
Prinsipnya sederhana: bukan berarti seseorang tidak boleh menikmati hasil kerja, tetapi setiap pengeluaran perlu ditempatkan sesuai prioritas.
Mengapa Tabungan Sering Menjadi Korban?
Ada beberapa alasan mengapa tabungan mudah tergerus.
Pertama, kebutuhan rutin terus berjalan. Makan, transportasi, listrik, internet, pendidikan, kesehatan dan berbagai tagihan tidak bisa begitu saja dihentikan.
Kedua, ada pengeluaran kecil yang sering tidak terasa. Jajan, biaya parkir, ongkos tambahan, langganan aplikasi hingga transaksi kecil menggunakan pembayaran digital dapat terlihat ringan jika dilihat satu per satu.
Masalahnya, pengeluaran tersebut dapat menjadi signifikan jika dikumpulkan dalam satu bulan.
Ketiga, banyak orang masih menggunakan satu saldo untuk berbagai kebutuhan. Akibatnya, uang yang sebenarnya diperuntukkan bagi dana darurat atau tujuan masa depan terlihat seperti uang yang bebas digunakan.
Ketika kebutuhan mendesak muncul, tabungan akhirnya menjadi sumber dana paling mudah diambil.
Cara Menghindari Fenomena Makan Tabungan
1. Kenali ke mana uang pergi
Langkah pertama bukan langsung mengurangi pengeluaran, melainkan mengetahui ke mana uang digunakan.
Coba periksa kembali riwayat transaksi selama satu bulan. Kelompokkan pengeluaran menjadi kebutuhan wajib, kebutuhan fleksibel, keinginan, cicilan dan tabungan.
Cara sederhana ini dapat membantu menemukan pengeluaran yang selama ini luput dari perhatian.
Bagi pengguna layanan keuangan digital, fitur pencatatan atau pelacakan transaksi juga dapat dimanfaatkan untuk melihat pola pengeluaran. DANA, misalnya, memiliki Activity Tracker yang dapat membantu pengguna memantau aktivitas transaksi.
2. Pisahkan uang berdasarkan tujuan
Tabungan akan lebih sulit “dimakan” jika sejak awal memiliki tujuan yang jelas.
Alih-alih menyimpan seluruh uang dalam satu rekening atau saldo, seseorang dapat memisahkan dana untuk kebutuhan rutin, dana darurat, tabungan tujuan tertentu dan investasi.
Tidak harus dimulai dengan jumlah besar. Yang lebih penting adalah membangun kebiasaan menyisihkan uang secara konsisten.
Untuk tujuan tertentu, masyarakat juga dapat memanfaatkan berbagai instrumen keuangan sesuai profil risiko dan kebutuhannya. DANA, misalnya, menyediakan DANA Goals untuk tujuan finansial dan DANA eMAS untuk tabungan emas digital. Sementara DANA+ dapat digunakan untuk penempatan dana pada reksa dana pasar uang bagi pengguna yang memenuhi ketentuan layanan.
Namun, setiap produk keuangan tetap perlu dipahami karakteristik, biaya, risiko dan ketentuannya sebelum digunakan.
3. Terapkan prinsip “pause”, bukan pantang
Tidak semua keinginan harus langsung dilarang.
Jika ingin membeli sesuatu yang tidak mendesak, cobalah memberikan jeda selama 24 jam. Setelah satu hari, tanyakan kembali: apakah barang tersebut memang dibutuhkan atau hanya menarik karena dorongan sesaat?
Jeda sederhana ini dapat membantu mengurangi pembelian impulsif tanpa membuat pengelolaan keuangan terasa seperti hukuman.
4. Cicilan boleh, tetapi harus terukur
Cicilan juga tidak otomatis berarti buruk. Masalah muncul ketika jumlah cicilan sudah terlalu besar dibandingkan kemampuan membayar.
Sebelum mengambil fasilitas cicilan, perhitungkan pendapatan rutin, kebutuhan pokok, cicilan yang sudah berjalan serta dana darurat.
Jika menggunakan fasilitas Buy Now Pay Later atau cicilan digital, pastikan memahami total pembayaran, biaya, tenor dan konsekuensi jika terjadi keterlambatan.
5. Jangan lupa menikmati hasil kerja
Menabung bukan berarti tidak boleh menikmati hidup.
Justru, anggaran yang terlalu ketat berpotensi sulit dipertahankan dalam jangka panjang. Karena itu, tetap sisihkan bagian tertentu untuk hiburan, rekreasi atau aktivitas yang memang memberikan nilai bagi kehidupan.
Kuncinya adalah menentukan batasnya sejak awal, bukan menikmati pengeluaran terlebih dahulu lalu menggunakan tabungan untuk menutup kekurangannya.
Jangan Tunggu Tabungan Habis
Fenomena makan tabungan menjadi pengingat bahwa kesehatan finansial bukan hanya soal berapa besar penghasilan seseorang.
Yang tidak kalah penting adalah berapa banyak uang yang berhasil dipertahankan setelah kebutuhan terpenuhi.
Data BI memperlihatkan porsi konsumsi masyarakat meningkat menjadi 74,2 persen pada Agustus 2026, sementara porsi tabungan turun menjadi 15,8 persen. Di sisi lain, data Perbanas menunjukkan rata-rata saldo rekening dengan simpanan di bawah Rp100 juta telah menyusut sekitar 45 persen sejak 2018.
Kondisi tersebut tidak berarti masyarakat harus berhenti berbelanja. Konsumsi tetap menjadi bagian penting dalam aktivitas ekonomi.
Namun, ketika pengeluaran hari ini terus mengambil porsi yang semakin besar, masyarakat perlu memastikan masih ada ruang untuk kebutuhan mendadak dan tujuan masa depan.
Pada akhirnya, persoalannya bukan “bolehkah uang dibelanjakan?”, melainkan “apakah setiap uang yang keluar memang sudah memiliki tempat dalam rencana keuangan?”
Dengan membangun kebiasaan conscious spending, memisahkan dana berdasarkan tujuan, mencatat pengeluaran dan tetap memberikan ruang untuk menikmati hidup, risiko tabungan terus “dimakan” dapat ditekan.
Sebab, tabungan bukan sekadar angka yang tersimpan di rekening. Ia adalah bantalan ketika keadaan tidak sesuai rencana sekaligus bekal untuk mencapai tujuan finansial di masa depan.
Disclaimer: Informasi dalam artikel ini bersifat informasional dan bukan merupakan rekomendasi investasi atau ajakan menggunakan produk keuangan tertentu. Pembaca disarankan melakukan riset dan mempertimbangkan kondisi finansial serta profil risikonya sebelum mengambil keputusan keuangan.
Layanan cicilan atau Buy Now Pay Later memiliki risiko. Pastikan memahami syarat, biaya, tenor, kewajiban pembayaran dan konsekuensi keterlambatan sebelum menggunakan fasilitas tersebut.
Tuliskan Komentar anda dari account Facebook
Finansialku Terbaru